PER pour dirigeant : déduction, plafonds et arbitrage 2026
Plafond PER 2026 pour président SAS, économie fiscale selon ta TMI, arbitrage PER vs dividendes : le guide complet du dirigeant à l'IS.
Tu gagnes 120 000 € par an. Ta retraite sera de 30 000 à 48 000 €. Un salarié au même niveau touche entre 60 000 et 84 000 €. Le taux de remplacement d’un dirigeant oscille entre 25 et 40 %. Celui d’un salarié : 50 à 70 %.
Ta boîte tourne. Tes revenus sont là. C’est pas le sujet.
Le sujet, c’est que tu finances zéro capitalisation retraite pendant que l’État te tend un outil qui rembourse 41 % de chaque euro versé. Le PER pour dirigeant n’est pas un produit d’épargne lambda. C’est un levier de défiscalisation immédiate couplé à une stratégie de capitalisation long terme.
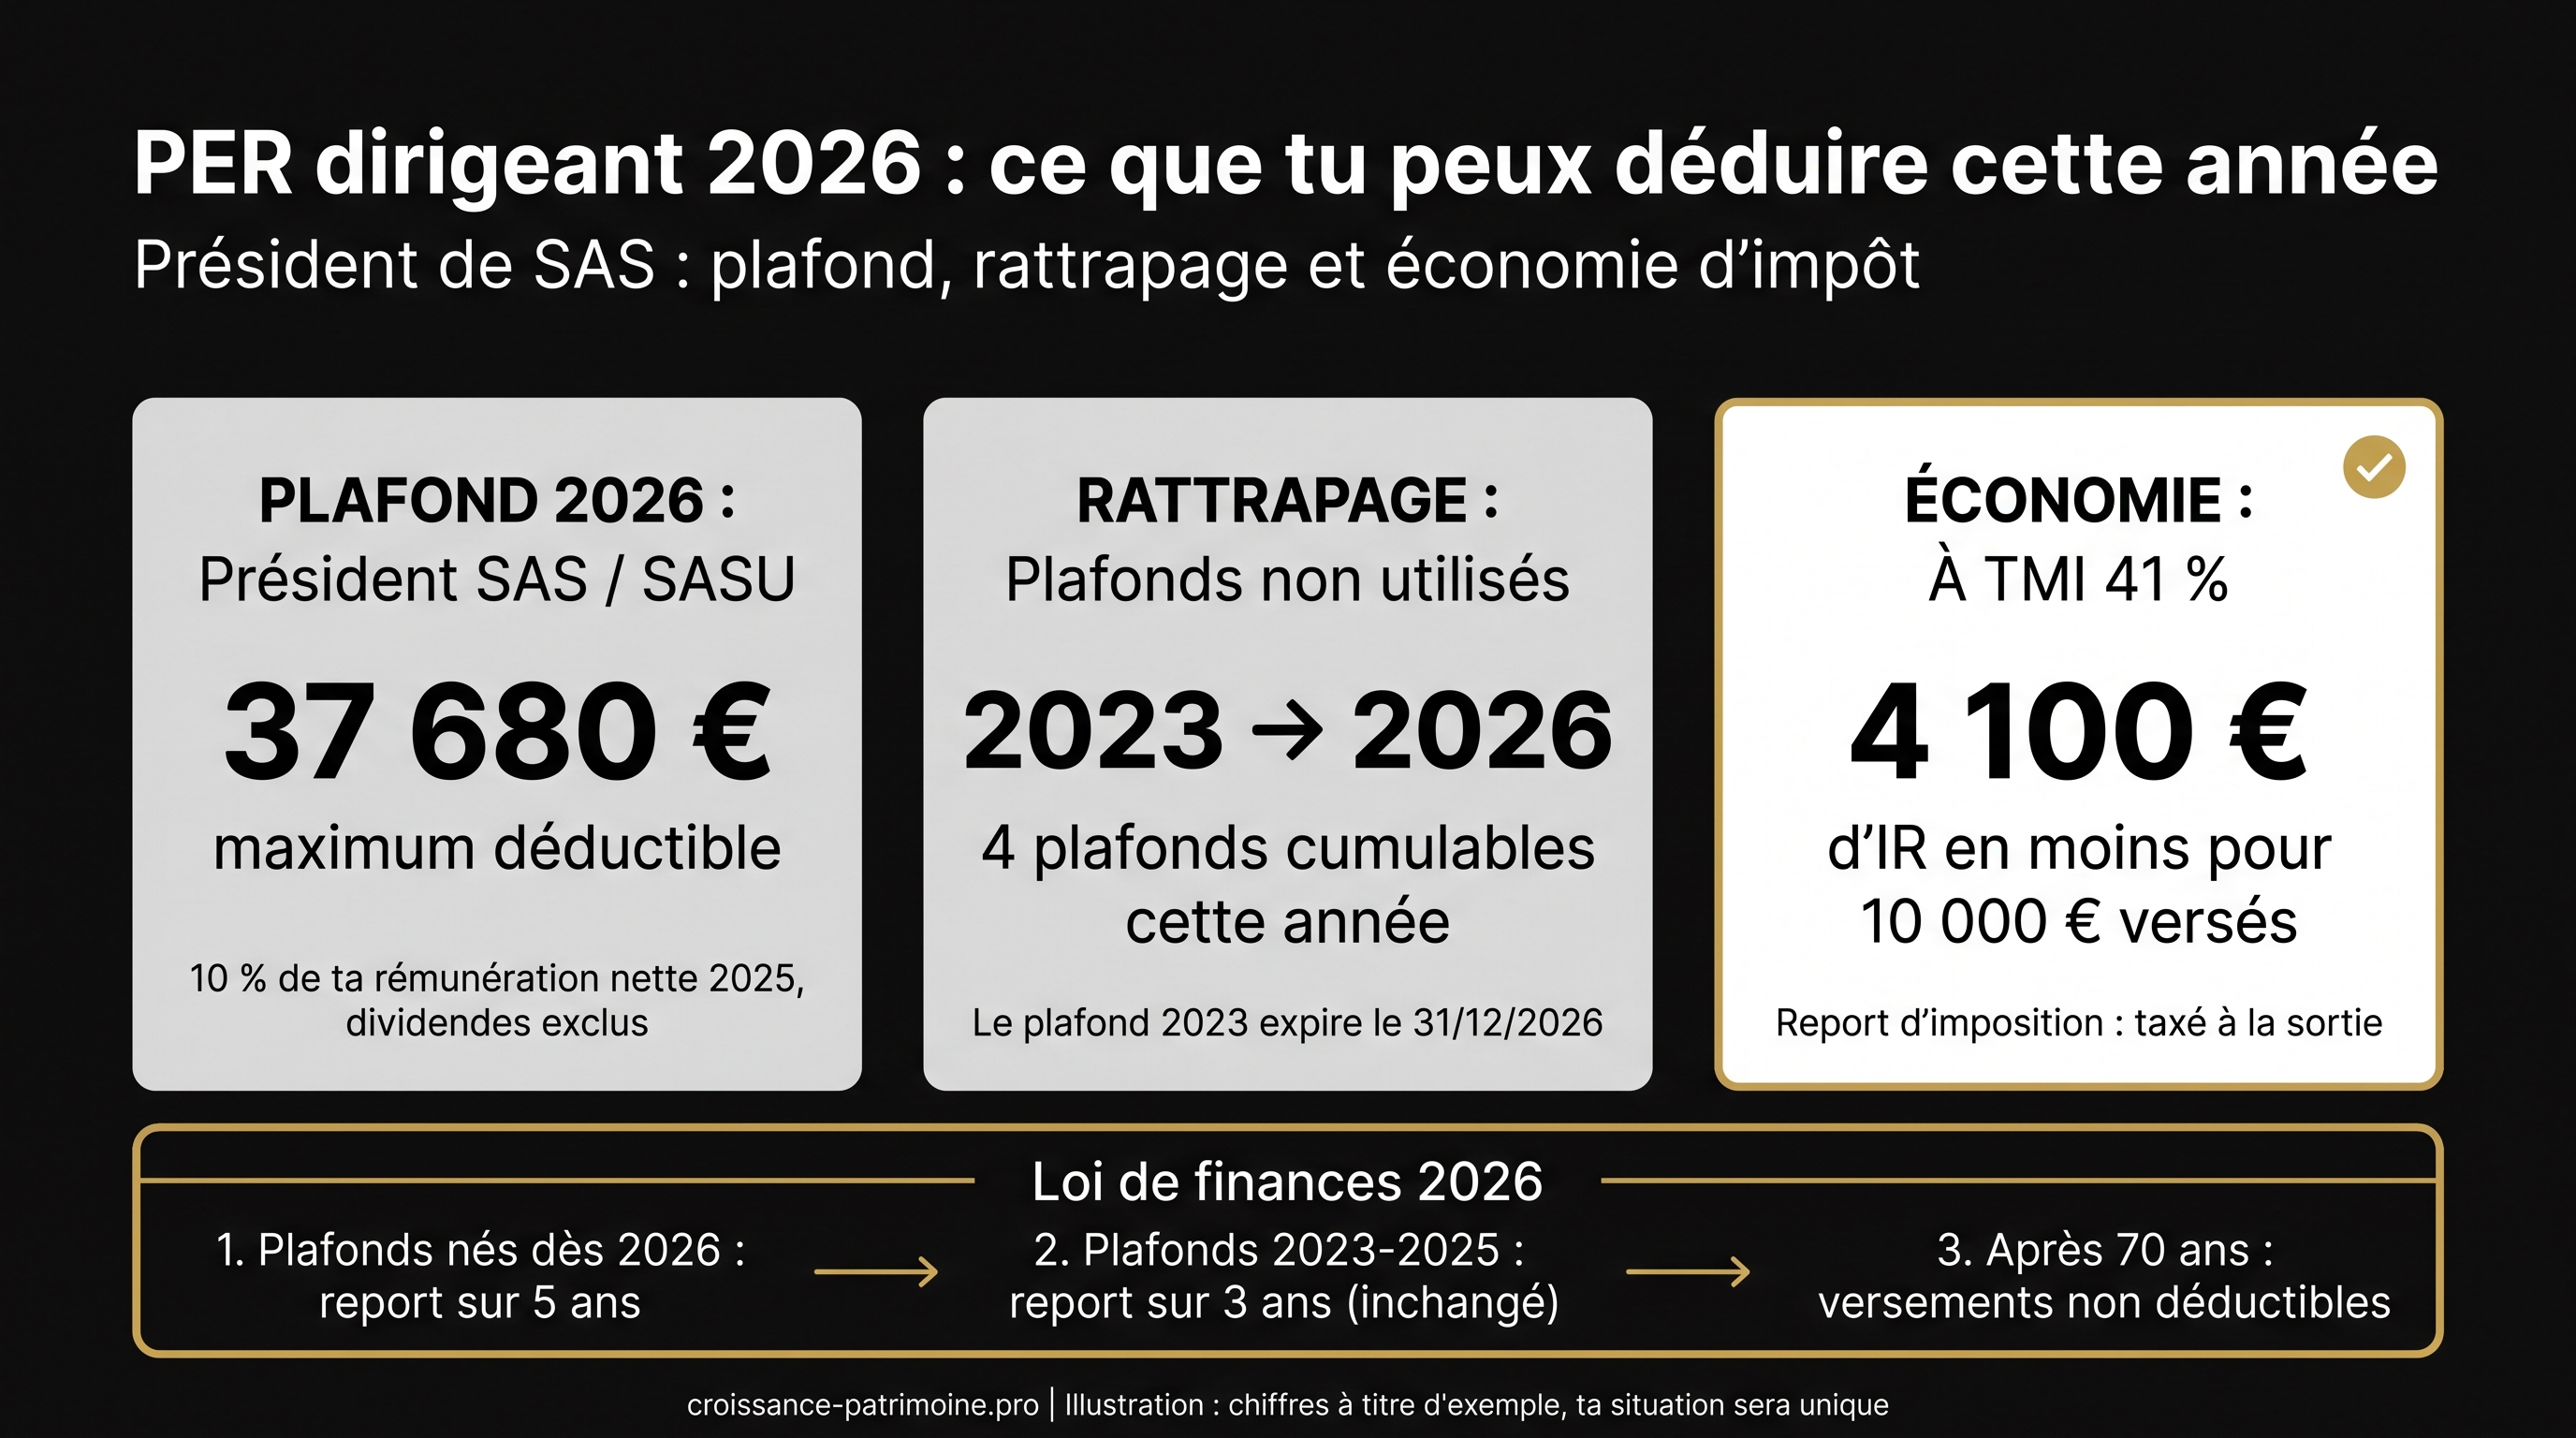
Et le calendrier joue contre toi. Tes plafonds de déduction non utilisés de 2023 expirent le 31 décembre 2026. La LF 2026 a bien allongé le report de 3 à 5 ans, mais seulement pour les plafonds nés à partir de 2026 : pour les anciens, la règle des 3 ans s’applique toujours. Un dirigeant à TMI 41 % qui n’a jamais versé peut cumuler 4 années de plafonds cette année. À 15 000 € de plafond annuel, c’est 24 600 € d’IR en moins en un seul versement. Encore faut-il savoir quand le PER gagne face aux dividendes capitalisés, et quand il perd. L’écart de TMI entre aujourd’hui et la retraite, le besoin de liquidité, le statut juridique : tout se chiffre. C’est un arbitrage, pas une intuition.
Pourquoi ta retraite de dirigeant SAS sera structurellement faible
Un président de SAS est assimilé salarié. Il cotise sur sa rémunération déclarée. Pas sur ses dividendes.
C’est la mécanique de base, et elle a une conséquence directe : plus tu arbitres en faveur des dividendes pour réduire tes charges sociales, moins tu accumules de droits retraite.
Pour valider 4 trimestres par an, il faut un salaire brut minimum de 7 212 € annuels. Un dirigeant qui se verse 100 % en dividendes ne valide aucun trimestre. Zéro. Sur 20 ans de direction, ça donne zéro trimestre de retraite de base accumulé. Et sans 172 trimestres validés, pas de taux plein.
Cas concret. Dirigeant de 55 ans, 20 ans d’activité, rémunération mixte avec une part dominante en dividendes. Résultat : une retraite obligatoire de l’ordre de 1 200 €/mois. Sur 120 000 € de revenus annuels, c’est un taux de remplacement de 12 %.
Non pas parce que le système est injuste. Mais parce que l’architecture de ta rémunération n’a jamais été pensée pour la retraite.
Tu réduis tes charges aujourd’hui, tu finances ta précarité de demain. Et plus tu attends, plus le trou se creuse.
Un dirigeant TNS à 120 000 €/an sur 30 ans de carrière peut espérer environ 3 030 €/mois de retraite obligatoire (taux de remplacement de 30 %). Un salarié au même niveau : 5 940 €/mois. La différence : 2 910 €/mois. Sur 20 ans de retraite, ça représente près de 700 000 € de manque à gagner.
Le PER ne remplace pas les cotisations retraite obligatoires. Il comble le trou. Et il le fait avec un avantage fiscal que peu de dirigeants exploitent à son plein potentiel.
Le mécanisme de déduction du PER : ce que dit vraiment l’article 163 quatervicies CGI
La base légale est l’article 163 quatervicies du CGI, modifié par la loi de finances pour 2026. Principe : les versements volontaires sur un PER individuel (PERIN) sont déductibles du revenu net global imposable.
Pour un président de SAS ou SASU (assimilé salarié), le plafond de déduction se calcule ainsi : 10 % de la rémunération de l’année N-1, nette de frais professionnels (après la déduction forfaitaire de 10 % ou les frais réels), dans la limite de 8 fois le PASS de cette même année. Pour les versements 2026, la référence est donc le PASS 2025 (47 100 €). Soit un maximum de 37 680 €. Plancher : 10 % du PASS 2025, soit 4 710 €. Même avec un salaire faible, tu as ce minimum garanti.
Le point que beaucoup ratent : les dividendes ne rentrent pas dans la base de calcul du plafond.
Exemple. Tu te verses 80 000 € de salaire et 100 000 € de dividendes. Ton plafond PER est calculé sur 80 000 €. Pas sur 180 000 €. Ton plafond réel : 8 000 € (10 % de 80 000 €), pas 18 000 €. Si tu baisses ton salaire à 60 000 € pour maximiser les dividendes, ton plafond tombe à 6 000 €. En dessous de 47 100 € de salaire, c’est le plancher de 4 710 € qui s’applique, quel que soit le montant de tes dividendes. Chaque euro transféré du salaire vers les dividendes réduit ta capacité de déduction PER.
Plus tu pousses l’arbitrage vers les dividendes, plus tu réduis ton plafond PER. C’est un arbitrage à calibrer, pas un cumul.
La LF 2026 a étendu le report des plafonds non utilisés de 3 à 5 ans. Attention au piège de lecture : la mesure n’est pas rétroactive. Elle ne vise que les plafonds nés à partir de 2026 (le plafond 2026 restera mobilisable jusqu’en 2031). Les plafonds 2023, 2024 et 2025 restent soumis à la règle des 3 ans.
Concrètement, en 2026, tu peux mobiliser ton plafond de l’année plus les reliquats 2023, 2024 et 2025. Un dirigeant avec un salaire net stable de 60 000 € depuis 2022 dispose de 18 000 € de plafonds reportés, plus 6 000 € pour 2026. Total : 24 000 € versables en une fois. Et le reliquat 2023 disparaît le 31 décembre 2026 s’il n’est pas consommé. Attention à l’ordre d’imputation : tes versements s’imputent d’abord sur le plafond de l’année, puis sur les reliquats en commençant par le plus ancien. Pour utiliser le reliquat 2023 de cet exemple, il faut donc verser au moins 12 000 € en 2026.
Autre nouveauté de la LF 2026 : à partir de 70 ans, les versements ne sont plus déductibles. La mesure s’applique aux versements effectués depuis le 1er janvier 2026.
Références BOFiP : BOI-IR-BASE-20-50-10 et BOI-IR-BASE-20-50-20 (mises à jour du 10/08/2026).
Président SAS ou TNS : le plafond qui change tout
Le statut juridique détermine le plafond. Et l’écart est massif.
Président SAS/SASU (assimilé salarié) : plafond de 37 680 € maximum pour les versements 2026. Base = 10 % de la rémunération nette.
Gérant majoritaire SARL ou entrepreneur individuel (TNS) : plafond de 88 911 € maximum. La formule se décompose en deux étages : 10 % du bénéfice imposable (dans la limite de 8 PASS, soit 384 480 €), plus 15 % de la quote-part du bénéfice comprise entre 1 et 8 PASS (entre 48 060 € et 384 480 €).
L’écart entre les deux : un facteur 2,4.
| Statut | Base de calcul | Plafond max 2026 | Économie IR max (TMI 41 %) |
|---|---|---|---|
| Président SAS/SASU | 10 % rémunération nette | 37 680 € | 15 449 € |
| TNS (SARL / EI) | 10 % bénéfice + 15 % (1-8 PASS) | 88 911 € | 36 453 € |
À TMI 41 %, le TNS peut déduire 51 231 € de plus chaque année. En économie d’IR, ça représente 21 005 € supplémentaires par an.
Cas concret : un dirigeant à 120 000 € de bénéfice imposable en SARL. Son plafond PER TNS : 12 000 € (10 % de 120 000 €) + 10 791 € (15 % de la tranche 48 060 - 120 000 €) = 22 791 €. En SAS avec le même montant en rémunération nette : 12 000 €. Écart : 10 791 € de déduction supplémentaire, soit 4 424 € d’IR économisé à TMI 41 %.
Si tu envisages un passage de SAS en SARL, le plafond PER est un argument à intégrer dans l’arbitrage. Pas le seul (les cotisations sociales TNS changent aussi la donne), mais un argument réel et chiffrable.
Calculer ton économie fiscale réelle selon ta TMI
Chaque euro versé sur le PER réduit ton revenu imposable. L’économie fiscale immédiate = versement × TMI.
Trois scénarios concrets :
| TMI | Versement PER | Économie IR immédiate |
|---|---|---|
| 30 % | 10 000 € | 3 000 € |
| 41 % | 10 000 € | 4 100 € |
| 45 % + CEHR 4 % | 10 000 € | 4 900 € |
L’État te rembourse entre 30 % et 49 % de ce que tu verses. Pour les revenus au-delà de 250 000 € (célibataire) ou 500 000 € (couple), la CEHR ajoute 3 à 4 points. Le PER déduit du revenu fiscal de référence, ce qui peut aussi réduire ou supprimer la CEHR. Double effet.
Sur les plafonds reportés, voici ce que ça donne. Un dirigeant qui n’a jamais versé sur un PER, avec un plafond annuel autour de 15 000 €, peut avoir accumulé 45 000 € de plafonds non utilisés sur 2023-2025, plus 15 000 € pour 2026. Total versable cette année : 60 000 €. À TMI 41 %, ça donne 24 600 € d’IR économisé en un seul versement. Une limite à garder en tête : si ce versement fait redescendre une partie de ton revenu imposable sous le seuil de la tranche à 41 %, la fraction concernée ne t’économise plus que 30 %. Le gain réel est alors inférieur. D’où l’intérêt de calibrer le montant au plus près (détail en section suivante).
Nuance essentielle : c’est un report d’imposition, pas une exonération. Tu seras imposé à la sortie, sur le capital et les gains. Mais si ta TMI baisse entre aujourd’hui et la retraite (passage de 41 % à 30 % par exemple), tu gagnes 11 points sur chaque euro. L’arbitrage se joue sur cet écart de tranche. Un écart de 11 points sur 30 000 € versés par an pendant 10 ans, c’est 33 000 € de gain fiscal net.
Tu connais ton plafond PER non utilisé des 3 dernières années ? C’est la première donnée à vérifier. Elle figure sur ton avis d’imposition, ligne “plafond épargne retraite non utilisé”.
PER ou dividendes capitalisés : l’arbitrage que ton comptable ne te propose pas
C’est la question centrale. Tu as 10 000 € disponibles, une TMI à 41 %, un horizon de 10 ans, et un rendement estimé à 4 % par an. Deux options.
Option A : verser sur le PER
Tu verses 10 000 €. Tu récupères immédiatement 4 100 € en réduction d’IR. Ton capital grossit à 4 % net dans le PER (fiscalité différée). À la sortie, tu es imposé à ta TMI retraite (hypothèse 30 %).
Option B : sortir en dividendes et réinvestir
Tu sors 10 000 € en dividendes. La flat tax est à 31,4 % en 2026 (12,8 % d’IR + 18,6 % de prélèvements sociaux, après la hausse de CSG votée en LFSS 2026). Il te reste 6 860 € nets. Tu réinvestis en CTO ou via ta holding. Les gains annuels sont fiscalisés au fil de l’eau.
Le résultat (scénario illustratif)
Sur 10 ans à 4 % de rendement, avec une TMI d’entrée à 41 % et de sortie à 30 %, le PER finit devant les dividendes réinvestis au PFU 31,4 %. L’écart vient de deux sources : l’économie d’IR à l’entrée (4 100 € dès la première année) et la baisse de TMI entre l’entrée et la sortie (11 points sur chaque euro déduit).
Si l’écart entre ta TMI actuelle et ta TMI estimée à la retraite est supérieur ou égal à 10 points, le PER gagne. En dessous de 10 points d’écart, les dividendes capitalisés sont plus flexibles et souvent plus adaptés.
En cabinet, je vois des dirigeants à 200 000 € de bénéfice qui n’ont jamais ouvert de PER. Pas par choix. Par défaut. L’absence de stratégie PER n’est pas neutre : c’est un coût d’opportunité qui se chiffre en dizaines de milliers d’euros sur une carrière.
Le PER bloque ton capital. Si tu as besoin de liquidité pour investir dans ton business, les dividendes restent plus adaptés.
Stratégie de versement : timing, plafonds reportés et la technique du raclage de tranche
Racler la tranche
Le principe : verser exactement le montant qui te fait redescendre à la tranche TMI inférieure.
Exemple. Tu es à 5 000 € au-dessus du seuil de la tranche à 41 %. Tu verses 5 000 € sur ton PER. Cette tranche bascule à 30 %. Économie : 5 000 € × 11 % de différentiel = 550 € de gain supplémentaire par rapport à un versement dans la tranche à 30 %.
Sur des montants plus élevés, le gain se cumule. Un dirigeant à 20 000 € au-dessus du seuil 41 % qui verse pile ce montant récupère 8 200 € d’IR au lieu de 6 000 € s’il était resté dans la tranche 30 %.
Le timing optimal
La majorité des dirigeants versent en décembre. Avantage : tu connais ton revenu imposable quasi-définitif, tu calibres au centime. Inconvénient : tu rates 11 mois de rendement dans le PER. Alternative : verser en début d’année un montant estimé, puis ajuster en décembre.
Stratégie pré-cession
Pour les dirigeants à 3-5 ans de la cession : saturer le PER chaque année tant que la TMI est à 41 % ou 45 %, puis débloquer à la retraite quand la TMI baisse. Sur un scénario type (70 000 € versés sur 4 ans à TMI 41 %), le gain fiscal cumulé atteint 28 700 € d’IR économisé. Capital récupéré à une tranche inférieure après la cession.
L’abattement de 500 000 € sur la plus-value de cession (art. 150-0 D ter CGI) est réservé aux dirigeants partant en retraite. Saturer le PER en amont de la cession permet de cumuler deux leviers fiscaux sur la même période de transition. C’est de la structuration, pas de l’improvisation.
Sortir de ton PER sans te faire massacrer fiscalement
Trois options à la sortie : capital 100 %, rente viagère, ou mix des deux.
Capital vs rente : le piège de la rente pour un dirigeant
Pour un dirigeant avec des revenus diversifiés à la retraite (immobilier, dividendes holding, placements), la rente viagère s’ajoute aux autres revenus et peut faire grimper la TMI. Le capital fractionné est souvent plus cohérent.
Simulation concrète : un PER de 400 000 €. Sortie en capital intégral sur 1 an : la totalité s’ajoute au revenu imposable et pousse dans les tranches hautes. Sortie fractionnée sur 5 ans (80 000 €/an) : l’étalement lisse l’impact fiscal. Économie estimée : 45 000 € d’IR sur l’ensemble de la sortie.
Point fiscal : la sortie en capital des versements déduits est imposée au barème IR. Les plus-values latentes dans le PER subissent le PFU (12,8 % + prélèvements sociaux). Ne pas confondre les deux assiettes.
Côté prélèvements sociaux, la LFSS 2026 a relevé le taux de 17,2 % à 18,6 % sur la part de gains récupérée depuis le 1er janvier 2026. Tous les PER sont concernés, assurantiels comme bancaires. L’assurance-vie, elle, reste à 17,2 %.
Transmission : l’avantage méconnu
En cas de décès avant 70 ans, un PER assurantiel bénéficie du régime de l’assurance-vie : abattement de 152 500 € par bénéficiaire (art. 990 I CGI). Après 70 ans : abattement global de 30 500 € seulement, tous bénéficiaires confondus (art. 757 B CGI). Un PER bancaire (compte-titres), lui, entre dans la succession classique. L’âge au décès et la forme du contrat changent radicalement la donne successorale.
Gestion pilotée vs gestion libre
Depuis la loi PACTE, la gestion pilotée à horizon est l’option par défaut du PER : l’épargne est progressivement sécurisée à l’approche de la retraite. La gestion libre te laisse choisir tes supports, fonds euros compris. Le bon choix dépend de ton horizon et de ta tolérance au risque, pas d’un rendement affiché.
Aucune recommandation de contrat spécifique ici. Le choix du contrat PER (frais, supports, options de gestion) dépend de ta situation patrimoniale globale. C’est un arbitrage personnalisé à mener avec ton conseiller en investissements financiers.
Les 3 questions pour savoir si le PER est un levier pour toi
1. Est-ce que ta TMI actuelle est à 41 % ou plus ?
Si oui, chaque euro versé sur le PER te rapporte au minimum 41 centimes d’économie d’IR immédiate. En dessous, le levier existe, il est juste moins puissant.
2. Est-ce que tu connais ton plafond PER non utilisé des 3 dernières années ?
Si non, tu laisses potentiellement des dizaines de milliers d’euros d’économie fiscale sur la table. Avec 3 années de reliquats plus le plafond de l’année, un dirigeant bien rémunéré peut verser 60 000 € en une seule fois. Et le reliquat 2023 expire le 31 décembre.
3. Est-ce que ta stratégie de rémunération intègre la retraite, ou tu avances au feeling ?
Si au feeling, c’est pas une critique. C’est un signal. Ta rémunération, tes dividendes, ta trésorerie, ta capitalisation retraite : tout ça forme un système. Un système, ça se calibre.
Si tu as répondu oui, non, feeling : tu as un levier fiscal inutilisé. À TMI 41 %, ça peut représenter 15 000 € d’IR économisé par an. Ta situation sera unique, mais l’ordre de grandeur est là.
Cet article présente des mécanismes fiscaux généraux. Chaque situation est différente. Consulte ton expert-comptable ou un conseiller en investissements financiers (CIF) pour une stratégie personnalisée.
FAQ : PER pour dirigeant
Quel est le plafond PER pour un président de SAS en 2026 ?
Pour les versements 2026, le plafond maximum est de 37 680 € (10 % de la rémunération nette 2025, plafonné à 8 × PASS 2025 de 47 100 €). Les dividendes sont exclus de la base de calcul. Ton plafond réel dépend de ta rémunération déclarée en N-1.
Est-ce que les versements PER sont déductibles pour un dirigeant à l’IS ?
Oui, mais du revenu personnel, pas du résultat de la société. L’article 163 quatervicies du CGI prévoit la déductibilité des versements volontaires sur le revenu net global du dirigeant. La société n’intervient pas dans ce mécanisme (sauf PER entreprise, voir question 5).
PER ou assurance-vie pour un dirigeant ?
Le PER offre une défiscalisation à l’entrée (déduction du revenu imposable). L’assurance-vie offre une capitalisation avec fiscalité allégée après 8 ans et un cadre de transmission avantageux. Les deux sont complémentaires. Le PER pour la défiscalisation active, l’assurance-vie pour la flexibilité et la transmission.
Peut-on débloquer un PER avant la retraite ?
Oui, dans 6 cas prévus par la loi : achat de la résidence principale, invalidité (catégorie 2 ou 3), décès du conjoint, surendettement, expiration des droits chômage, cessation d’activité non salariée suite à liquidation judiciaire. L’achat de résidence principale est le cas le plus utilisé par les dirigeants.
Quelle différence entre PER individuel et PER entreprise ?
Le PERIN (individuel) est souscrit personnellement. Les versements sont déductibles de l’IR du dirigeant. Le PER entreprise (PERECO ou PERO) est mis en place par la société. Les abondements de l’entreprise sont déductibles du résultat imposable (IS). Les deux sont cumulables et complémentaires.
Comment connaître son plafond PER non utilisé ?
Il figure sur ton avis d’imposition, rubrique “plafond épargne retraite”. La LF 2026 a porté le report à 5 ans, mais uniquement pour les plafonds nés à partir de 2026. Les reliquats 2023, 2024 et 2025 restent reportables 3 ans : celui de 2023 expire fin 2026. Tu peux aussi retrouver l’information sur ton espace impots.gouv.fr, dans le détail de ta déclaration.
Le PER est-il intéressant si je suis à TMI 30 % ?
Le PER reste un outil de capitalisation retraite avec un avantage fiscal de 30 % sur chaque euro versé. L’intérêt dépend de ta TMI estimée à la sortie : si elle descend à 11 % ou 0 % à la retraite, le différentiel reste significatif. Sur 10 000 € versés à TMI 30 % avec une sortie à TMI 11 %, tu gagnes 1 900 € de différentiel fiscal net. À évaluer au cas par cas avec ton expert-comptable.